
斯科尔和一次性电子烟增长和空间解析-增速摆脱想象的地心引力
第一,让人窒息且罕见的增速。
2022年H1,7000-8000万营收
2022年H2,4亿营收,环比增速500%
2023年Q1,4.74亿营收,同比1000%以上+,环比100%以上
2023年H1,14.33亿营收,同比1477%,环比300%以上
同时净利率超过33%,高频数据7-8月环比继续大增
净利润的增速因为规模效应,渠道变更等原因,甚至快于营收。
e.g.:今年6月单月的利润为去年上半年营收的一倍。
第二,怎么看市场空间和未来增长。
目前连续一年半的基数越来越大,加速度甚至加快的增速已经让很多人信服。
那么分析下持续性。
一,短期上(下半年)
1)历年的季节因素
下半年为传统旺季,基本为上半年一倍。
从历年的的行业数据看,英国下半年收入是上半年收入的1. 5倍。欧盟是上半年的2.2倍
2)公司的产品需求情况
目前产品显著供不应求,尚在英国渠道和全球渠道扩张阶段,各渠道货源少,经销商积极备货,产品严重供不应求。
3)公司的供应情况
公司进行密集的招聘和产能扩张,下半年新释放产能1-2倍以上。
结论:
下半年最保守为上半年一倍的营收,营收节奏不在需求,而在供给。
二,中期上(2024-2026年)
1)英国市场的继续高增。
英国市场仍旧保持30%以上的增速。公司作为英国大本营,享受英国市场的贝塔。
仅英国市场就有3年一倍的空间
2)市占率的提升。
公司英国市占率从3%逐月提升,目前英国市占率已经超过30%,按电子烟强者恒强的情况和斯科尔MESH芯的领先,有望达到60-90%的市占率。
还有2-3倍市占率的空间。
3)一次性电子烟的替代
全球一次性电子烟占电子烟超过30%,目前快速替代HNB,换弹式产品,有望加速提升到60%-9%
还有2-3倍的空间
4)全球市场的扩张
英国占世界电子烟市场不足20%,世界烟民的5%,世界人口的1%
电子烟业务方面,公司下属控股子公司斯科尔自 2022 年开始大力发展自有品牌业务,并获得欧洲电子烟新产品的 TPD认证,凭借产品、技术和渠道资源等优势,在英国、德国及欧洲其他国家实现了较好发展,品牌知名度、美誉度及市场占有率不断提升
目前公司全球扩张顺利,在非英国地区的增速远超英国地区
公司全球扩张中期有5-20倍的空间。
三,长期上(2025-2030)
各国相继提出无烟2030计划,计划在2030年全面取消传统香烟。甚至英国等国家已经医保购买,免费发放上百万只电子烟给传统吸烟者。
传统烟草已经成为全球最严重的致癌物(远超过核废水)随着人口问题的凸显和劳动力价格提高,健康和医保问题会愈发得到全球各国政府的重视。
目前电子烟是渗透率不足10%,电子烟有望在2030年达到70%市占率,复合增速有望达到50%以上。
全球市场渗透率还有7-9倍空间。
第三,最后总结-增速摆脱想象的地心引力
逻辑很理想,现实很骨感,是最近几年“小作文”和“逻辑想象力”盛行下的情况,很多性感的逻辑和行业,最终被证伪,没有兑现。
但是这次却是逻辑都难以解释的增速,甚至超出了成长派线形外推的物理范畴。
毕竟过去6个季度的情况摆在这
2022年H1,7000-8000万营收
2022年H2,4亿营收,环比增速500%
2023年Q1,4.74亿营收,同比1000%以上+,环比100%以上
2023年H1,14.33亿营收,同比1477%,环比300%以上
同时净利率超过33%,高频数据7-8月环比继续大增
净利润的增速因为规模效应,渠道变更等原因,甚至快于营收。
仅止于此?
那肯定不是,如果有能力卷到高频数据,会发现8月的数据更夸张。
为什么会增长这么?
增速摆脱想象的地心引力”,或许我上面总结的原因都是“管窥蠡测”“以偏概全”了。
最后附图
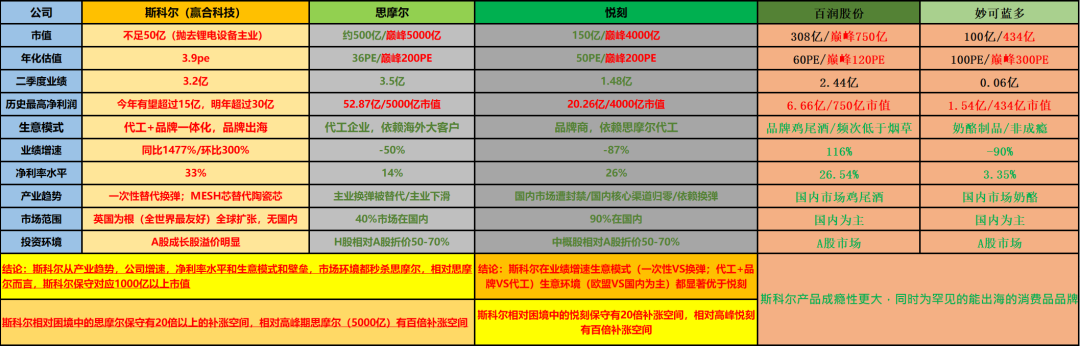
以上仅为个人思考和行业纪录, 不涉及任何投资建议,股市有风险,入市须谨慎。


